Fidelio Tata

Krypto-Literacy als regulatorischer Governance-Faktor unter MiCAR: Informationsasymmetrien und Lehren aus der Hypothekarmarktkrise

Zusammenfassung

Informationsasymmetrien zählen zu den zentralen Ursachen von Marktversagen in Finanzmärkten und spielten bereits im Zusammenhang mit der Hypothekarmarktkrise 2007/2008 eine wesentliche Rolle. Der vorliegende Beitrag untersucht die Frage, inwieweit vergleichbare Informationsasymmetrien auch im Kryptomarkt bestehen und welchen Beitrag Krypto-Literacy zur Reduktion solcher Wissensungleichgewichte leisten kann.

Ausgangspunkt der Analyse ist die Beobachtung, dass auch DLT-basierte Kryptomärkte trotz ihres technologiegetriebenen Transparenzversprechens erhebliche Informationsasymmetrien aufweisen. Technologisch versierte Marktteilnehmer verfügen regelmäßig über deutlich weitergehende Kenntnisse hinsichtlich Funktionsweise, Risiken, Governance-Strukturen und ökonomischer Anreizmechanismen als weniger informierte Anleger oder Nutzer von Kryptowerte-Dienstleistungen. Der Beitrag ordnet diese Strukturen finanzwissenschaftlich ein und analysiert Krypto-Literacy als spezifische Form digitaler Finanzkompetenz zur Reduktion asymmetrischer Information.

Zur Veranschaulichung der Risiken asymmetrischer Information greift der Beitrag ausgewählte Parallelen zur Hypothekarmarktkrise 2007/2008 auf. Analysiert werden insbesondere narrative Vereinfachungen komplexer Finanzprodukte sowie Fehlanreize und Interessenkonflikte zwischen unterschiedlichen Marktakteuren. Der Vergleich dient dabei nicht der Gleichsetzung beider Märkte, sondern der Untersuchung strukturell vergleichbarer Marktversagensmechanismen.

Im Mittelpunkt des Beitrags steht die regulatorische Operationalisierung von Krypto-Kompetenz unter MiCAR sowie den hierzu veröffentlichten ESMA-Leitlinien. Die Analyse zeigt, dass MiCAR und die ESMA-Leitlinien Kenntnisse, Kompetenzen und kontinuierliche berufliche Weiterbildung (CPD) zunehmend als überprüfbare Governance- und Aufsichtsanforderungen ausgestalten. Krypto-Literacy entwickelt sich hierdurch von einer freiwilligen Zusatzqualifikation zu einem integralen Bestandteil institutioneller Governance-, Risiko- und Compliance-Strukturen von CASPs.

Darüber hinaus zeigt der Beitrag die zunehmende Verzahnung von Krypto-Literacy mit Geldwäscheprävention, Marktintegrität, Cybersicherheit und operationeller Resilienz. Wissen und Kompetenz werden damit zu einem strategischen Faktor für Marktvertrauen, regulatorische Belastbarkeit und die langfristige Stabilität des europäischen Kryptomarktes.

Der Beitrag kommt zu dem Ergebnis, dass Investitionen in Krypto-Literacy nicht lediglich eine Reaktion auf regulatorische Mindestanforderungen darstellen, sondern zugleich einen wesentlichen Beitrag zur Reduktion von Informationsasymmetrien und zur Zukunftsfähigkeit der europäischen Kryptomarkt- und Aufsichtsarchitektur leisten können.

1 Einleitung

Informationsasymmetrien zählen zu den in der Literatur häufig hervorgehobenen Treibern der Hypothekarmarktkrise 2007/2008.1​ Marktteilnehmer verfügten über sehr unterschiedliche Kenntnisse hinsichtlich Struktur, Risiko und Funktionsweise komplexer Hypothekarmarktprodukte. Die daraus resultierenden Wissensvorsprünge einzelner Akteure trugen zu Fehlbewertungen, Fehlanreizen und letztlich zu einem erheblichen Vertrauensverlust in den Finanzmärkten bei.

Als Reaktion auf die wahrgenommenen Unzulänglichkeiten zentralisierter Finanzintermediäre entstand im Umfeld der globalen Finanzmarktkrise mit Bitcoin erstmals ein dezentral organisiertes Datenbanksystem auf Basis der Technologie verteilter Register (engl. Distributed Ledger Technology, DLT). Die zugrunde liegende Idee bestand unter anderem darin, Vertrauen nicht länger primär durch zentrale Institutionen, sondern durch technische Konsensmechanismen, Transparenz und kryptografische Verfahren sicherzustellen. Ironischerweise ist jedoch auch das auf dieser Technologie aufbauende Krypto-Ökosystem von erheblichen Informationsasymmetrien geprägt. Technologisch versierte Marktteilnehmer verfügen regelmäßig über deutlich weitergehende Kenntnisse hinsichtlich Funktionsweise, Risiken, Governance-Strukturen und ökonomischer Anreizmechanismen als weniger informierte Anleger oder Nutzer von Kryptowerte-Dienstleistungen.

Vor diesem Hintergrund stellt sich die Frage, wie Informationsasymmetrien im Kryptomarkt reduziert werden können und welche Rolle regulatorische Kompetenzanforderungen hierbei spielen. Der vorliegende Beitrag analysiert Krypto-Literacy als spezifische Form digitaler Finanzkompetenz und untersucht, wie Wissen, Kompetenzen und kontinuierliche berufliche Weiterbildung (engl. Continuous Professional Development, CPD) unter der Verordnung über Märkte für Kryptowerte (engl. Markets in Crypto-Assets Regulation, MiCAR) und den hierzu veröffentlichten Leitlinien der Europäischen Wertpapier- und Marktaufsichtsbehörde (engl. European Securities and Markets Authority, ESMA) zunehmend zu einem aufsichtsrechtlichen Referenzrahmen für Anbieter von Kryptowerte-Dienstleistungen (engl. Crypto-Asset Service Providers, CASPs) werden.

Zugleich greift der Beitrag die Erfahrungen aus der Hypothekarmarktkrise 2007/2008 als analytische Vergleichsfolie auf. Der Vergleich dient nicht der Gleichsetzung beider Märkte, sondern der Untersuchung strukturell ähnlicher Informationsasymmetrien und Marktversagensmechanismen. Die Analyse historischer Parallelen soll dazu beitragen, Risiken asymmetrischer Information im Kryptomarkt besser einzuordnen und die Bedeutung institutionalisierter Krypto-Kompetenz für Marktintegrität, Governance und Anlegerschutz herauszuarbeiten.

Der Beitrag ist wie folgt aufgebaut: Zunächst werden Informationsasymmetrien und Marktversagen im Kryptomarkt theoretisch eingeordnet. Anschließend wird Krypto-Literacy als Ansatz zur Reduktion von Informationsasymmetrien definiert und konzeptionell abgegrenzt. Darauf aufbauend werden ausgewählte Parallelen zur Hypothekarmarktkrise 2007/2008 analysiert. Im Anschluss untersucht der Beitrag die regulatorische Operationalisierung von Krypto-Kompetenz unter MiCAR und den ESMA-Leitlinien. Der letzte Abschnitt diskutiert die daraus resultierenden Governance- und Kompetenzimplikationen für CASPs.​

2 Informationsasymmetrien und Marktversagen

Eine Informationsasymmetrie beschreibt eine Situation, in der der Informationsstand innerhalb einer Gruppe von Akteuren nicht einheitlich verteilt ist. Einzelne Marktteilnehmer verfügen dabei über Wissensvorsprünge hinsichtlich der Qualität, Risiken, Funktionsweise oder zukünftiger Entwicklungen eines Produkts oder einer Dienstleistung. Informationsasymmetrien sind aus ökonomischer Sicht problematisch, weil sie dazu führen können, dass Märkte nicht mehr effizient funktionieren und Fehlanreize entstehen.

In der Wirtschaftswissenschaft wird dieses Phänomen insbesondere durch die Prinzipal-Agent-Theorie erklärt. Diese untersucht Konstellationen, in denen ein Auftraggeber beziehungsweise Risikoträger (engl. Principal) Entscheidungen nicht selbst trifft, sondern einem besser informierten Agenten überlässt. Verfügt der Agent über einen erheblichen Wissensvorsprung, besteht die Gefahr, dass dieser seine Informationsposition zu seinem eigenen Vorteil nutzt. Hieraus können unterschiedliche Formen von Marktversagen entstehen.

Grundsätzlich wird zwischen Informationsasymmetrien vor Vertragsabschluss und Informationsasymmetrien nach Vertragsabschluss unterschieden. Informationsasymmetrien vor Vertragsabschluss können zu einer Negativauslese (engl. Adverse Selection) führen. Ein klassisches Beispiel hierfür ist die von Akerlof beschriebene Problematik des Gebrauchtwagenmarktes.2​ Wenn Käufer die Qualität eines Fahrzeugs schlechter beurteilen können als Verkäufer, werden sie vorsorglich niedrigere Preise bieten. Dies wiederum kann dazu führen, dass Anbieter qualitativ hochwertiger Produkte den Markt verlassen, weil kein angemessener Preis mehr erzielt werden kann. Im Ergebnis steigt der Anteil qualitativ schlechter Produkte am Gesamtmarkt, was das Vertrauen der Marktteilnehmer zusätzlich reduziert und im Extremfall zum Zusammenbruch des Marktes führen kann.

Informationsasymmetrien nach Vertragsabschluss können hingegen ein moralisches Risiko (engl. Moral Hazard) begründen. Dieses entsteht, wenn ein Marktteilnehmer nach Vertragsabschluss Verhaltensänderungen vornimmt, deren Risiken überwiegend von anderen Marktteilnehmern getragen werden. Der besser informierte Akteur kann hierbei Entscheidungen treffen oder Risiken eingehen, deren negative Folgen primär weniger informierte Parteien treffen.

Derartige Informationsasymmetrien lassen sich auch im Kryptomarkt beobachten. Besonders deutlich wird dies bei der Emission neuer Kryptowerte im Rahmen erstmaliger Token-Angebote (engl. Initial Coin Offering, ICO). Die Initiatoren eines Kryptoprojekts verfügen regelmäßig über deutlich weitergehende Kenntnisse hinsichtlich technischer Architektur, Governance-Struktur, Token-Ökonomie, Cybersicherheitsrisiken und wirtschaftlicher Anreizmechanismen als potenzielle Investoren. Zwar werden diese Informationen typischerweise in Projektbeschreibungen und Whitepapers offengelegt, dennoch bleibt für viele Marktteilnehmer ein erheblicher Teil der technischen und ökonomischen Zusammenhänge nur eingeschränkt nachvollziehbar.

Hieraus können unterschiedliche Formen von Marktversagen resultieren. Einerseits besteht das Risiko, dass Investoren die Qualität oder Tragfähigkeit eines Projekts überschätzen, weil sie die zugrunde liegenden Risiken nicht vollständig beurteilen können. Andererseits können besser informierte Akteure ihre Informationsvorteile strategisch ausnutzen, beispielsweise durch frühzeitige Liquidation eigener Positionen oder durch asymmetrische Steuerung projektbezogener Informationen. Zugleich kann eine zunehmende Skepsis weniger informierter Marktteilnehmer dazu führen, dass selbst wirtschaftlich sinnvolle Projekte Schwierigkeiten haben, ausreichend Vertrauen und Liquidität zu gewinnen. Informationsasymmetrien können damit sowohl Fehlbewertungen als auch Vertrauensverluste und Marktineffizienzen begünstigen.

Wenn das Ziel darin besteht, Marktintegrität und Vertrauen im Kryptomarkt nachhaltig zu stärken, stellt sich die Frage, wie Informationsasymmetrien reduziert werden können. Grundsätzlich kommen hierfür unterschiedliche Ansätze in Betracht. Erstens können regulatorische Vorgaben und Verhaltenspflichten geschaffen werden, um opportunistisches Verhalten besser informierter Marktteilnehmer zu begrenzen. Zweitens können Zulassungs-, Organisations- und Transparenzanforderungen für CASPs etabliert werden. Drittens können die Kenntnisse und Kompetenzen bislang weniger informierter Marktteilnehmer gezielt verbessert werden. Dieser letztgenannte Ansatz bildet den Ausgangspunkt des Konzepts der Krypto-Literacy.

3 Krypto-Literacy als Ansatz zur Reduktion von Informationsasymmetrien

Eine einheitliche Definition von Krypto-Literacy (engl. Crypto Literacy) existiert bislang nicht. Im Rahmen dieses Beitrags wird Krypto-Literacy als Bündel von Kenntnissen, Kompetenzen und praktischen Fähigkeiten im Zusammenhang mit Technologien verteilter Register, Kryptowerten und Kryptowerte-Dienstleistungen verstanden. Krypto-Literacy stellt damit einen Teilbereich digitaler Finanzkompetenz dar, geht jedoch über ein allgemeines Verständnis der Blockchain-Technologie hinaus. Der Begriff umfasst nicht lediglich ein grundlegendes Bewusstsein für die Existenz von Kryptowerten oder DLT-basierten Geschäftsmodellen, sondern ein vertieftes Verständnis technischer, wirtschaftlicher, regulatorischer und organisatorischer Zusammenhänge.

Im Sinne der von der Europäischen Union und der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (engl. Organisation for Economic Co-operation and Development, OECD) entwickelten Kompetenzrahmen für digitale Finanzkompetenz kann Krypto-Literacy als krypto-spezifische Ausprägung digitaler Finanzbildung verstanden werden.3​ Diese Kompetenzrahmen definieren digitale Finanzkompetenz als Kombination aus Wissen, Fähigkeiten, Einstellungen und Verhaltensweisen, die Individuen dazu befähigen sollen, digitale Finanzdienstleistungen informiert und verantwortungsvoll zu nutzen. Kryptowerte werden hierbei ausdrücklich als eigenständiger Risikobereich adressiert, primär im Zusammenhang mit Risiko-Rendite-Abwägungen, Marktvolatilität, Betrugsrisiken und digitalen Sicherheitsanforderungen.

Der vorliegende Beitrag geht jedoch über eine rein verbraucherorientierte Perspektive hinaus. Für CASPs stellt Krypto-Literacy nicht nur eine individuelle Wissenskomponente einzelner Mitarbeiter dar, sondern zunehmend auch eine institutionelle Kompetenzanforderung. Krypto-Literacy umfasst hierbei insbesondere die Fähigkeit, technische Funktionsweisen, Governance-Strukturen, ökonomische Anreizmechanismen, regulatorische Anforderungen sowie operationelle Risiken und Cyberrisiken von Kryptowerten sachgerecht einzuordnen und in Geschäfts-, Risiko- und Compliance-Prozesse zu integrieren.

Die Bedeutung institutionalisierter Krypto-Literacy ergibt sich unmittelbar aus den zuvor beschriebenen Informationsasymmetrien im Kryptomarkt. Technologisch versierte Marktteilnehmer verfügen häufig über erhebliche Wissensvorsprünge gegenüber weniger informierten Anlegern oder Nutzern von Kryptowerte-Dienstleistungen. Können CASPs diese Wissensasymmetrien nicht hinreichend nachvollziehen und bewerten, besteht die Gefahr fehlerhafter Produktbewertungen, unzureichender Risikoaufklärung oder unangemessener Governance- und Kontrollstrukturen. Krypto-Literacy dient damit nicht nur der individuellen Wissensvermittlung, sondern dürfte zugleich zur Stabilisierung von Marktvertrauen und Marktintegrität beitragen.

Die Vermittlung von Krypto-Literacy erfolgt mittlerweile durch eine Vielzahl unterschiedlicher Akteure. Hochschulen und Business Schools etablieren spezialisierte Studien- und Weiterbildungsprogramme im Bereich Blockchain und Digital Assets. Branchenverbände, Thinktanks und Interessenvertretungen entwickeln Informations- und Trainingsangebote für Marktteilnehmer. Beratungsunternehmen, Handelsplattformen und spezialisierte Kanzleien veröffentlichen Schulungs- und Informationsmaterialien, während Aufsichtsbehörden zunehmend Leitlinien, Konsultationen und Fachveranstaltungen zu kryptobezogenen Themen bereitstellen. Parallel hierzu konkretisieren regulatorische Rahmenwerke die Kompetenzanforderungen für CASPs zunehmend auch auf aufsichtsrechtlicher Ebene.

Eine abschließende Definition aller Teilbereiche von Krypto-Literacy ist aufgrund der hohen technologischen und regulatorischen Dynamik des Kryptomarktes kaum möglich. Die relevanten Kompetenzanforderungen verändern sich fortlaufend im Zuge neuer technologischer Entwicklungen, regulatorischer Anpassungen und neuer Geschäftsmodelle. Gleichwohl lassen sich zentrale Kompetenzfelder identifizieren, die für CASPs von besonderer Bedeutung sind.

Hierzu zählen insbesondere:

  1. technische Grundlagen verteilter Register und kryptografischer Verfahren,
  2. Konsensmechanismen, Validierungsprozesse und Netzwerkstrukturen,
  3. Marktstrukturen und Akteure des Krypto-Ökosystems,
  4. Funktionsweise von Kryptowährungen, Stablecoins und Smart Contracts,
  5. Tokenisierung und DLT-basierte Geschäftsmodelle,
  6. regulatorische, rechtliche und steuerliche Anforderungen,
  7. Geldwäscheprävention, Marktintegrität und Cyberrisiken sowie
  8. Governance-, Risiko- und Compliance-Anforderungen für CASPs.

Diese Kompetenzfelder verdeutlichen, dass Krypto-Literacy nicht auf technisches Spezialwissen reduziert werden kann. Vielmehr handelt es sich um einen interdisziplinären Kompetenzrahmen, der technische, ökonomische, regulatorische und organisatorische Aspekte miteinander verbindet. Krypto-Literacy wird damit zu einer institutionellen Governance-Frage.​

4 Exkurs: Historische Analogie zur Hypothekarmarktkrise

Die Popularisierung komplexer Finanzprodukte durch vereinfachende Narrative fand später auch Eingang in populärkulturelle Darstellungen der Hypothekarmarktkrise. So erklärte Schauspielerin Margot Robbie im 2015 veröffentlichten Kinofilm „The Big Short“ in einer bewusst überspitzten Szene das Konzept hypothekenbesicherter Wertpapiere (engl. Mortgage-Backed Securities, MBS). Was filmisch leicht verständlich wirkt, war vor der Hypothekarmarktkrise 2007/2008 selbst zahlreichen Marktteilnehmern nur eingeschränkt verständlich. Das Wissen über Struktur, Risiko und Funktionsweise hypothekenbesicherter Finanzprodukte war ungleich verteilt. Insbesondere die am Verbriefungsprozess beteiligten Finanzinstitute verfügten über deutlich weitergehende Kenntnisse hinsichtlich der tatsächlichen Risikostrukturen als viele Investoren.

Zur Veranschaulichung der Bedeutung von Krypto-Literacy lohnt sich daher ein Blick auf die Informationsasymmetrien der Hypothekarmarktkrise. Ziel dieses Exkurses ist nicht die Gleichsetzung beider Märkte, sondern die Untersuchung vergleichbarer Mechanismen asymmetrischer Information, narrativer Vereinfachung und fehlender Risikotransparenz.

Vor der Hypothekarmarktkrise wurden komplexe Hypothekarmarktprodukte häufig über vereinfachende Narrative erklärt. Die Bonitätseinstufung durch Ratingagenturen ersetzte für viele Marktteilnehmer das tatsächlich erforderliche Verständnis der zugrunde liegenden Produktstrukturen. Ein mit „AAA“ bewertetes Hypothekarmarktprodukt wurde vielfach hinsichtlich seines Risiko-Rendite-Profils mit einer klassischen Staatsanleihe verglichen, obwohl sich die zugrunde liegenden Risikostrukturen erheblich unterschieden. Die scheinbare Vergleichbarkeit führte bei zahlreichen Investoren zu Fehleinschätzungen hinsichtlich Liquidität, Ausfallrisiken und Marktstabilität.

Ähnliche narrative Vereinfachungen lassen sich auch im Kryptomarkt beobachten. So werden einzelne Kryptowährungen teilweise als „digitales Gold“ bezeichnet. Derartige Begriffe können dazu beitragen, Unsicherheiten gegenüber technologisch komplexen Anlageformen zu reduzieren und ein intuitives Verständnis zu erzeugen. Gleichzeitig besteht jedoch die Gefahr, dass vereinfachende Narrative die Unterschiede zwischen Kryptowerten und traditionellen Vermögenswerten überdecken und dadurch Fehleinschätzungen hinsichtlich Risiko, Volatilität oder Werthaltigkeit begünstigen. Krypto-Literacy umfasst daher auch die Fähigkeit, vereinfachende Narrative kritisch zu hinterfragen und ökonomische sowie technische Eigenschaften einzelner Kryptowerte eigenständig einzuordnen.

Darüber hinaus verdeutlicht die Hypothekarmarktkrise die Bedeutung fehlender Interessengleichheit zwischen verschiedenen Marktakteuren. Im Vorfeld der Krise war die Hypothekenvergabe häufig nicht mehr primär an langfristiger Kreditqualität orientiert, sondern an kurzfristigen Margen aus Verbriefung und Risikoübertragung. Hierdurch entstanden Fehlanreize, die zu einer unzureichenden Prüfung von Kreditrisiken beitrugen. Die Interessen der Hypothekengeber und jene der späteren Investoren waren nicht vollständig gleichgerichtet. Informationsasymmetrien zwischen den beteiligten Akteuren begünstigten dadurch Formen der Negativauslese.

Vergleichbare Interessenkonflikte können auch im Kryptomarkt auftreten. Die verschiedenen Akteure des Krypto-Ökosystems verfolgen regelmäßig unterschiedliche ökonomische Zielsetzungen. Emittenten neuer Kryptowerte, Handelsplattformen, Validatoren, Entwickler oder Wallet-Anbieter maximieren primär ihren eigenen Nutzen. Für Investoren ist dabei häufig nur eingeschränkt erkennbar, welche Anreizstrukturen tatsächlich bestehen. Besonders deutlich zeigt sich dies bei sogenannten „Rug Pulls“, bei denen Kryptoprojekte zunächst künstlich Vertrauen und Nachfrage erzeugen, bevor sich die Projektinitiatoren kurzfristig aus dem Projekt zurückziehen und erhebliche Verluste bei Investoren entstehen.

Die historische Analogie zur Hypothekarmarktkrise verdeutlicht damit, dass Informationsasymmetrien nicht auf traditionelle Finanzmärkte beschränkt sind. Sowohl im Hypothekarmarkt als auch im Kryptomarkt können unzureichendes Produktverständnis, vereinfachende Narrative und asymmetrisch verteilte Informationen zu Fehlbewertungen, Fehlanreizen und Vertrauensverlusten beitragen. Krypto-Literacy kann dazu beitragen, diese Risiken frühzeitiger zu erkennen und die Fähigkeit von Marktteilnehmern zu stärken, technische, wirtschaftliche und regulatorische Zusammenhänge sachgerechter einzuordnen.

5 Regulatorische Operationalisierung von Krypto-Kompetenz unter MiCAR

Die vorangegangenen Ausführungen haben gezeigt, dass Informationsasymmetrien im Kryptomarkt erhebliche Risiken für Marktintegrität, Anlegerschutz und institutionelle Governance begründen können. Krypto-Literacy stellt vor diesem Hintergrund nicht lediglich eine individuelle Wissenskomponente einzelner Marktteilnehmer dar, sondern entwickelt sich zunehmend zu einer regulatorisch relevanten Kompetenzanforderung für CASPs.

Bereits früh wurde darauf hingewiesen, dass die zunehmende technologische Komplexität digitaler Finanzmärkte traditionelle regulatorische Ansätze vor erhebliche Herausforderungen stellt. Brummer und Yadav argumentieren in diesem Zusammenhang, dass die Digitalisierung der Finanzmärkte asymmetrische Informationsstrukturen teilweise sogar verstärken kann, weil technologische Innovationen für viele Marktteilnehmer, Investoren und teilweise auch Aufsichtsbehörden nur eingeschränkt nachvollziehbar sind.4​ Gerade im Bereich DLT-basierter Geschäftsmodelle entstehen hierdurch neue Anforderungen an Transparenz, Wissensvermittlung und institutionelle Kompetenz.

Mit dem europäischen Rechtsrahmen für Kryptowerte erfolgt erstmals eine umfassende regulatorische Operationalisierung solcher Kompetenzanforderungen. Die MiCAR sowie die hierzu veröffentlichten Leitlinien der ESMA konkretisieren zunehmend die organisatorischen, fachlichen und personellen Anforderungen an CASPs.

Die regulatorischen Anforderungen beschränken sich hierbei nicht auf formale Zulassungs- oder Transparenzpflichten. Vielmehr entsteht schrittweise ein regulatorischer Rahmen, innerhalb dessen Kenntnisse, Fähigkeiten und kontinuierliche Weiterbildung der Mitarbeiter zu einem integralen Bestandteil institutioneller Governance-, Risiko- und Compliance-Strukturen werden. Krypto-Kompetenz entwickelt sich damit zunehmend von einer freiwilligen Zusatzqualifikation zu einer aufsichtserheblichen Organisationsanforderung.

Im Folgenden wird untersucht, wie MiCAR und die hierzu veröffentlichten ESMA-Leitlinien diese Kompetenzanforderungen konkret operationalisieren und welche Implikationen sich hieraus für CASPs ergeben.

5.1 MiCAR: Lizenzpflicht und Kompetenzrahmen für CASPs

Mit der mittlerweile vollständig in Kraft getretenen Verordnung (EU) 2023/1114 über Märkte für Kryptowerte (MiCAR) wurde ein unionsweiter Rechtsrahmen für Kryptowerte und Anbieter von Kryptowerte-Dienstleistungen geschaffen.5​ Mit MiCAR verfolgt die Europäische Union insbesondere das Ziel, Innovation und fairen Wettbewerb zu fördern, ein hohes Maß an Schutz von Kleinanlegern sowie Marktintegrität zu gewährleisten, die Finanzstabilität und das reibungslose Funktionieren der Zahlungssysteme zu sichern und zugleich einen klaren regulatorischen Rahmen für Emittenten und Anbieter von Kryptowerten bereitzustellen.6​

MiCAR erfasst Dienstleistungen und Tätigkeiten im Zusammenhang mit Kryptowerten, die in Art. 3 Abs. 1 Nr. 16 MiCAR abschließend als MiCAR-spezifische Kryptowerte-Dienstleistungen definiert werden. Hierzu zählen: die Verwahrung und Verwaltung von Kryptowerten für Kunden, der Betrieb einer Handelsplattform für Kryptowerte, der Tausch von Kryptowerten gegen einen Geldbetrag, der Tausch von Kryptowerten gegen andere Kryptowerte, die Ausführung von Aufträgen über Kryptowerte für Kunden, die Platzierung von Kryptowerten, die Annahme und Übermittlung von Aufträgen über Kryptowerte für Kunden, die Beratung zu Kryptowerten, die Portfolioverwaltung von Kryptowerten sowie die Erbringung von Transferdienstleistungen für Kryptowerte für Kunden.7​

Die Erbringung dieser Kryptowerte-Dienstleistungen setzt gemäß Art. 59 MiCAR eine vorherige Zulassung durch die zuständige Behörde, in Deutschland die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin), als CASP voraus. MiCAR etabliert hierdurch nicht lediglich eine formale Lizenzpflicht, sondern zugleich einen umfassenden organisatorischen und personellen Kompetenzrahmen für regulierte Marktteilnehmer. Die regulatorischen Anforderungen beschränken sich dabei nicht auf Kapital- oder Transparenzpflichten, sondern umfassen zunehmend auch Governance-, Risiko- und Wissensaspekte institutioneller Marktteilnehmer.

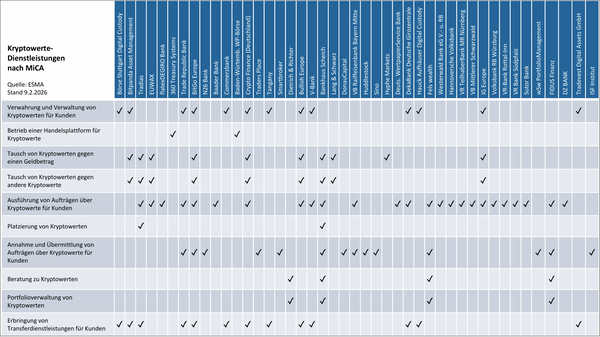
Zum 04.05.2026 verfügten unionsweit 208 Institute über eine MiCAR-Zulassung, darunter 53 Institute in Deutschland.8​ Tabelle 1 zeigt die von ESMA veröffentlichten deutschen CASPs mit MiCAR-Zulassung zum genannten Stichtag.

Tabelle 1: Deutsche Institute mit MiCAR-Lizenz; Stand 04.05.2026; Quelle: ESMA (2026b); eigene Darstellung.
MiCAR enthält bereits erste, bewusst abstrakt formulierte Anforderungen an die Krypto-Kompetenz von CASPs. So nennt Art. 1 Abs. 2 lit. d MiCAR allgemeine Vorgaben zum Schutz der Kunden von CASPs, die insbesondere in Art. 62 Abs. 2 lit. g sowie Art. 62 Abs. 3 lit. b MiCAR im Kontext eines Zulassungsgesuchs weiter konkretisiert werden.9​ Dort wird unter anderem verlangt, dass Mitglieder des Leitungsorgans des antragstellenden Anbieters über angemessene Kenntnisse, Fähigkeiten und Berufserfahrung verfügen.

Darüber hinaus verlangen Art. 68 Abs. 5 sowie Art. 81 Abs. 7 MiCAR, dass Mitarbeiter eines CASP über die erforderlichen Kenntnisse, Fähigkeiten und Fachkenntnisse verfügen, um ihre Aufgaben unter Berücksichtigung des Umfangs, der Art und des Spektrums der erbrachten Kryptowerte-Dienstleistungen sachgerecht erfüllen zu können.10​ MiCAR etabliert hierdurch erstmals unionsweit einen regulatorischen Mindestmaßstab institutioneller Krypto-Kompetenz.

Während MiCAR diese Kompetenzanforderungen bewusst auf einem abstrakten Niveau belässt, konkretisieren die von ESMA veröffentlichten Leitlinien für die Beurteilung von Kenntnissen, Kompetenzen und Anforderungen an die kontinuierliche berufliche Weiterbildung, wie CASPs diese Vorgaben im Tagesgeschäft umzusetzen haben.

Die zuständigen Behörden können zudem Listen externer Berufsbildungseinrichtungen veröffentlichen, die anerkannte Qualifikationen anbieten und von CASPs bei der Planung ihrer Qualifikations- und CPD-Programme berücksichtigt werden können. Stand April 2026 veröffentlichte die Bafin jedoch keine Liste anerkannter Bildungseinrichtungen und plante nach damaligem Kenntnisstand auch keine Veröffentlichung einer solchen Liste.

Vor diesem Hintergrund ist auch die Einordnung von MiCAR in die europäische Aufsichtsarchitektur von Bedeutung. Buttigieg/Gauci zeigen, dass MiCAR in seiner regulatorischen Systematik, insbesondere in den Erwägungsgründen zur Rolle der nationalen zuständigen Behörden, bewusst eine dezentralisierte, zugleich jedoch harmonisierte Aufsichtsstruktur für CASPs verankert.11​ Eine frühzeitige Zentralisierung der Aufsicht sei vor diesem Hintergrund auch im Lichte der unionsrechtlichen Grundsätze der Subsidiarität und Proportionalität kritisch zu bewerten.

Die in Art. 59, 62, 68 und 81 MiCAR angelegten Kompetenzanforderungen an Leitungsorgane und Mitarbeiter von CASPs gewinnen hierdurch eine zusätzliche regulatorische Dimension. Sie dienen nicht ausschließlich dem individuellen Kundenschutz, sondern tragen zugleich dazu bei, unionsweit ein Mindestniveau institutioneller Krypto-Kompetenz sicherzustellen, auf dessen Grundlage die weiterhin primär national organisierte CASP-Aufsicht überhaupt erst effektiv ausgeübt werden kann.

5.2 ESMA-Leitlinien: Wissen, Kompetenz und CPD als Aufsichtsmaßstab

Auf Grundlage des Mandats in Art. 81 Abs. 15 MiCAR veröffentlichte die ESMA im Februar 2026 Leitlinien zu den Kriterien für die Beurteilung von Kenntnissen und Kompetenzen unter MiCAR.12​ Diese Leitlinien konkretisieren die in MiCAR bewusst abstrakt gehaltenen Kompetenzanforderungen und dienen sowohl Aufsichtsbehörden als auch CASPs als Referenzrahmen für die Ausgestaltung von Qualifikations-, Schulungs- und CPD-Konzepten.

Die Leitlinien verdeutlichen, dass ESMA Krypto-Kompetenz nicht nur als punktuelle Fachkenntnis einzelner Mitarbeiter versteht, sondern als fortlaufende organisatorische Anforderung regulierter Marktteilnehmer. Kenntnisse und Kompetenzen sollen dabei ausdrücklich an Umfang, Art und Komplexität der jeweils erbrachten Kryptowerte-Dienstleistungen angepasst werden. Hierdurch wird Krypto-Literacy zunehmend zu einem aufsichtlichen Bewertungsmaßstab institutioneller Governance- und Kontrollstrukturen.

Kapitel 5 der Leitlinien enthält vier Einzelleitlinien, die nachfolgend in leicht verkürzter Form dargestellt werden.​

5.2.1 Erste Leitlinie: Informationsbereitstellung vs. Beratung

ESMA verlangt, dass CASPs sicherstellen, dass alle Mitarbeitenden mit Kundenkontakt über die notwendigen Kenntnisse und Kompetenzen verfügen, um die relevanten rechtlichen und regulatorischen Anforderungen sowie die ethischen Standards im Geschäftsleben einzuhalten.13​ Dabei unterscheiden die Leitlinien ausdrücklich zwischen Mitarbeitern, die lediglich Informationen über Kryptowerte oder Kryptowerte-Dienstleistungen bereitstellen, und solchen, die Beratung erbringen.

Für Beratungstätigkeiten erwarten die Leitlinien ein höheres Niveau sowie eine größere fachliche Tiefe an Kenntnissen und Kompetenzen als für reine Informationsrollen. Die regulatorischen Anforderungen orientieren sich damit nicht ausschließlich an formalen Stellenbezeichnungen, sondern insbesondere an der konkreten Funktion und Verantwortung der jeweiligen Mitarbeiter im Kundenkontakt. ESMA etabliert hierdurch einen risikobasierten Kompetenzansatz, bei dem Umfang und Tiefe der erforderlichen Krypto-Kompetenz an die jeweilige Tätigkeit angepasst werden.

5.2.2 Zweite Leitlinie: Kriterien für Kenntnisse und Kompetenzen von Mitarbeitern mit Informationsrolle

ESMA verlangt, dass CASPs sicherstellen, dass Mitarbeiter mit Informationsrolle über ein hinreichendes Verständnis der von ihnen abgedeckten Kryptowerte und Kryptowerte-Dienstleistungen verfügen.14​ Die Leitlinien konkretisieren hierbei detailliert, welche Kenntnisse und Kompetenzen für eine sachgerechte Informationsbereitstellung erwartet werden.

Hierzu zählen insbesondere Kenntnisse …

  • … der wesentlichen Merkmale, Risiken und Eigenschaften der angebotenen Kryptowerte-Dienstleistungen und der darüber bereitgestellten Kryptowerte, einschließlich der Funktionsweise der zugrunde liegenden DLT und der eingesetzten Protokolle,
  • … der Kosten- und Gebührenstruktur, sowohl hinsichtlich der Entgelte des Anbieters als auch der im DLT-Netzwerk anfallenden Gebühren, beispielsweise sogenannter Gas Fees,
  • … der Funktionsweise der Märkte für Kryptowerte, einschließlich Preisbildungsmechanismen, Liquidität, Volatilität sowie der möglichen Auswirkungen von Anlegerstimmung, sozialen Medien und Großinvestoren auf kurzfristige Preisbewegungen,
  • … der Unterschiede im Anlegerschutz zwischen Investitionen in Kryptowerte unter MiCAR und Investitionen in Finanzinstrumente unter MiFID II sowie der sich hieraus ergebenden Konsequenzen für Kunden und
  • … der grundlegenden Bewertungsmechanismen der relevanten Kryptowerte und der wesentlichen Risiken, insbesondere im Zusammenhang mit Volatilität, Cybersicherheit, IT-Risiken, Schlüsselverwahrung und Fehlübertragungen innerhalb von DLT-Netzwerken.

Darüber hinaus erwartet ESMA, dass Mitarbeiter mit einer Informationsrolle zentrale Aspekte der Marktintegrität, des Marktmissbrauchs sowie der Bekämpfung von Geldwäsche und Terrorismusfinanzierung verstehen und relevante Informationsquellen, insbesondere Whitepaper und Finanzdaten, sachgerecht einordnen können. Die detaillierten Einzelkriterien dienen CASPs als Referenzrahmen für die Ausgestaltung interner Qualifikations-, Schulungs- und CPD-Konzepte.​

5.2.3 Dritte Leitlinie: Kriterien für Kenntnisse und Kompetenzen von Mitarbeitern, die Beratung zu Kryptowerten oder Kryptowerte-Dienstleistungen durchführen

Die Kenntnis- und Kompetenzanforderungen an Mitarbeiter, die nicht lediglich Informationen über Kryptowerte oder Kryptowerte-Dienstleistungen bereitstellen, sondern darüber hinaus Beratungsleistungen erbringen, gehen über die in Abschnitt 5.2.2 beschriebenen Anforderungen hinaus. Zusätzlich erwartet ESMA von diesen Mitarbeitern insbesondere ein Verständnis der folgenden Aspekte sowie die Fähigkeit, diese in der Praxis sachgerecht anzuwenden:15​

  • Gesamtbetrag der Kosten und Gebühren, die dem Kunden im Zusammenhang mit der erbrachten Beratung entstehen, einschließlich der vom CASP erhobenen Entgelte sowie sonstiger Kosten wie beispielsweise Gas Fees innerhalb des jeweiligen DLT-Netzwerks,
  • Verpflichtungen des CASPs im Zusammenhang mit den Eignungsanforderungen nach Art. 81 MiCAR,
  • Eignung spezifischer Kryptowerte für den jeweiligen Kunden,
  • grundlegende Prinzipien der Portfolioverwaltung, insbesondere der Auswirkungen von Diversifikation auf das Risiko-Rendite-Profil einzelner Anlagen, sowie
  • die Bewertungsmechanismen, die für die im Rahmen der Beratung relevanten Kryptowerte angewendet werden.

Darüber hinaus sollen CASPs sicherstellen, dass ihre Mitarbeiter die einschlägigen Kenntnisse und Kompetenzen tatsächlich erlangt haben. Dies soll nach den Leitlinien durch das Bestehen einer Bewertung nachgewiesen werden, die entweder vom CASP selbst oder von einer externen Stelle durchgeführt wird.

Als mögliche Nachweise nennen die Leitlinien insbesondere:

  • ein abgeschlossenes Hochschulstudium mit einer Regelstudiendauer von drei Jahren, das für die Beratung zu Kryptowerten oder Kryptowerte-Dienstleistungen relevant ist, sowie eine mindestens einjährige angemessene Erfahrung in der Erbringung der einschlägigen Kryptowerte-Dienstleistungen unter Aufsicht,
  • einen Sekundarschulabschluss und eine mindestens dreijährige Berufsausbildung sowie eine mindestens einjährige einschlägige Erfahrung in der Erbringung entsprechender Kryptowerte-Dienstleistungen unter Aufsicht,
  • eine Berufsausbildung von mindestens 160 Stunden sowie eine mindestens einjährige angemessene Erfahrung in der Erbringung entsprechender Kryptowerte-Dienstleistungen unter Aufsicht oder
  • eine mindestens zweijährige Berufserfahrung sowie eine angemessene Erfahrung von mindestens sechs Monaten in der Erbringung entsprechender Kryptowerte-Dienstleistungen unter Aufsicht.

Ferner sollen CASPs unter Berücksichtigung der Art der beratenen Kryptowerte und Kryptowerte-Dienstleistungen, vorhandener Kenntnisse und Kompetenzen der Mitarbeiter sowie regulatorischer Entwicklungen eine angemessene Mindestanzahl jährlicher Stunden kontinuierlicher beruflicher Weiterbildung festlegen.

Mitarbeiter, die Beratung zu einem begrenzten Spektrum von Kryptowerten oder Kryptowerte-Dienstleistungen mit geringer Komplexität erbringen, sollen nach den Leitlinien mindestens 20 CPD-Stunden pro Jahr absolvieren. CASPs sollen dabei sicherstellen, dass die festgelegte Anzahl an Weiterbildungsstunden tatsächlich absolviert wird. Dies kann entweder durch die Teilnahme an Programmen externer Bildungseinrichtungen mit anerkannten Qualifikationen oder durch unternehmensinterne Weiterbildungsprogramme erfolgen. Beide Varianten sollen eine Überprüfung der erworbenen Kenntnisse und Kompetenzen umfassen.

Die zuständigen Behörden können zudem Listen externer Berufsbildungseinrichtungen veröffentlichen, die anerkannte Qualifikationen anbieten.16​

5.2.4 Vierte Leitlinie: Organisatorische Anforderungen für die Beurteilung, Wahrung und Aktualisierung von Kenntnissen und Kompetenzen

CASPs sollen nach den ESMA-Leitlinien die Verantwortlichkeiten ihrer Mitarbeiter klar festlegen und im Einklang mit den jeweils erbrachten Dienstleistungen sowie der internen Organisationsstruktur zwischen Beratungsrollen und reinen Informationsrollen unterscheiden.17​ Darüber hinaus sollen sie sicherstellen, dass Mitarbeiter, die einschlägige Dienstleistungen gegenüber Kunden erbringen, anhand ihres erfolgreichen Abschlusses, ihrer Qualifikation und ihrer einschlägigen Erfahrung in der Erbringung von Kryptowerte-Dienstleistungen beurteilt werden.

Die Leitlinien verlangen ferner, dass CASPs mindestens einmal jährlich eine interne oder externe Überprüfung des Weiterbildungs- und Erfahrungsbedarfs ihrer Mitarbeiter durchführen. Hierbei sollen insbesondere regulatorische Entwicklungen bewertet und geeignete Maßnahmen ergriffen werden, um den geltenden Anforderungen nachzukommen. Mitarbeiter sollen ihre Kenntnisse und Kompetenzen durch kontinuierliche berufliche Weiterbildung oder Schulungen fortlaufend aktuell halten, zumindest im Einklang mit den in den Leitlinien festgelegten Mindestanforderungen. Dies umfasst ausdrücklich auch spezifische Schulungen vor der Einführung neuer Arten von Kryptowerten oder Kryptowerte-Dienstleistungen.

Darüber hinaus sollen CASPs sicherstellen, dass der zuständigen Behörde auf Anfrage Aufzeichnungen über die Kenntnisse und Kompetenzen der Mitarbeiter übermittelt werden können, die einschlägige Dienstleistungen gegenüber Kunden erbringen. Diese Aufzeichnungen sollen der zuständigen Behörde ermöglichen, zu beurteilen und nachzuprüfen, ob die Anforderungen der Leitlinien erfüllt werden.

Besondere Bedeutung kommt den Vorgaben zur Tätigkeit unter Aufsicht zu. Mitarbeiter, die die erforderlichen Kenntnisse und Kompetenzen zur Erbringung einschlägiger Kryptowerte-Dienstleistungen noch nicht erworben haben, sollen diese Dienstleistungen grundsätzlich nicht eigenständig erbringen dürfen. Die Leitlinien sehen jedoch vor, dass solche Tätigkeiten unter angemessener Aufsicht zulässig sein können. Umfang und Intensität der Aufsicht sollen sich dabei an den vorhandenen Qualifikationen und Erfahrungen des beaufsichtigten Mitarbeiters orientieren und können gegebenenfalls auch die Aufsicht bei Kundengesprächen sowie bei anderer Kommunikation, etwa Telefonaten oder E-Mails, umfassen.

CASPs sollen zudem sicherstellen, dass ein Mitarbeiter ohne die erforderlichen Kenntnisse und Erfahrungen höchstens vier Jahre unter Aufsicht tätig sein kann, sofern die zuständige Behörde keinen kürzeren Zeitraum festlegt. Gleichzeitig verlangen die Leitlinien, dass die jeweils verantwortliche Aufsichtsperson selbst über die erforderlichen Kenntnisse, Kompetenzen und Ressourcen verfügt, um eine sachgerechte Aufsicht wahrnehmen zu können.

Die ESMA-Leitlinien sehen darüber hinaus vor, dass CASPs für Mitarbeiter in Informations- und Beratungsrollen jeweils eine angemessene Mindestanzahl an Stunden kontinuierlicher beruflicher Weiterbildung pro Jahr festlegen und diese mit Wissensprüfungen verbinden. Als Orientierung nennt ESMA für Mitarbeiter, die Informationen zu einem begrenzten Spektrum wenig komplexer Kryptowerte bereitstellen, mindestens zehn CPD-Stunden pro Jahr. Für Mitarbeiter, die zu einem begrenzten Spektrum wenig komplexer Kryptowerte beraten, werden mindestens zwanzig CPD-Stunden pro Jahr genannt; diese umfassen die zehn Stunden für Informationsrollen.

Die Leitlinien konkretisieren die bislang abstrakten MiCAR-Vorgaben und operationalisieren Wissens- und Kompetenzanforderungen als unionsweit überprüfbare Governance- und Aufsichtsstandards. Zugleich weisen sie Parallelen zu den von Buttigieg und Gauci beschriebenen Ansätzen einer wissensbasierten Aufsichtspraxis auf.18​ Während sich deren Überlegungen primär auf Kooperation und Konvergenz zwischen nationalen Aufsichtsbehörden beziehen, übertragen die ESMA-Leitlinien vergleichbare Wissens- und Kompetenzanforderungen auf die Mikroebene der Institute, indem sie strukturierte Qualifikations-, Prüfungs- und CPD-Prozesse regulatorisch verankern. Krypto-Literacy entwickelt sich hierdurch zunehmend zu einem überprüfbaren Bestandteil institutioneller Governance- und Risikostrukturen.

Die ESMA-Leitlinien wurden in sämtliche Amtssprachen der Europäischen Union übersetzt und am 28. Januar 2026 auf der Website der ESMA veröffentlicht; sie treten sechs Monate nach ihrer Veröffentlichung, mithin am 27. Juli 2026, in Kraft.19​ Insgesamt verdeutlichen die Leitlinien, dass Wissen, Kompetenz und kontinuierliche Weiterbildung im Kryptowerte-Bereich nicht lediglich interne Qualitätsmerkmale darstellen, sondern explizite unionsweite Aufsichtsmaßstäbe sind.

5.3 Geldwäsche, Terrorismusfinanzierung und Cybersicherheit

Die Bedeutung institutioneller Krypto-Literacy beschränkt sich jedoch nicht auf Kundenberatung, Governance-Anforderungen und CPD-Konzepte im engeren Sinne. Vielmehr gewinnt Krypto-Kompetenz zunehmend auch im Zusammenhang mit Geldwäscheprävention, Terrorismusfinanzierung und Cybersicherheit regulatorische Bedeutung.

Es ist zu beobachten, dass Regelungen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung zunehmend mithilfe blockchainbasierter Technologien umgangen werden sollen. Die Blockchain-Datenplattform Chainalysis schätzt, dass allein im Jahr 2024 Kryptowährungen im Wert von 10,8 Milliarden US-Dollar mit illegalen Aktivitäten, einschließlich Geldwäsche und Terrorismusfinanzierung, in Verbindung gebracht werden können.20​

Gleichzeitig weisen die im Rahmen des sechsten EU-Geldwäschepakets verabschiedeten Regelwerke einen unmittelbaren Bezug zu Kryptowerten und Kryptowerte-Dienstleistern auf. Hierzu zählen insbesondere die sechste Richtlinie zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung (engl. Anti-Money Laundering Directive 6, AMLD6), die Verordnung über Verpflichtungen des privaten Sektors zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung (AML-VO) sowie die Aktualisierung der EU-Verordnung über die Übermittlung von Angaben bei Geldtransfers (GT-VO).

Besondere Bedeutung kommt hierbei der neu geschaffenen EU-Behörde zur Geldwäschebekämpfung (engl. Authority for Anti-Money Laundering and Countering the Financing of Terrorism, AMLA) zu. AMLA wird künftig Kryptowerte-Dienstleister, die aus geldwäscherechtlicher Sicht als besonders risikobehaftet eingestuft werden, unmittelbar beaufsichtigen. Zugleich verpflichtet die GT-VO Kryptowerte-Dienstleister zur Dokumentation und Offenlegung von Informationen über die an Kryptowerte-Transfers beteiligten Personen im Sinne der novellierten sogenannten „Travel Rule“ (deutsch Reiseregel). Diese regulatorischen Entwicklungen unterstreichen die Notwendigkeit, Mitarbeitern im Bereich Geldwäscheprävention ein fundiertes Verständnis blockchainbasierter Technologien und von Kryptowerten zu vermitteln und diese Kompetenzen als integralen Bestandteil institutioneller Krypto-Literacy zu begreifen.

Neben Geldwäscheprävention und Terrorismusfinanzierung spielt auch Cybersicherheit eine zentrale Rolle. Die diesbezüglichen Anforderungen werden insbesondere durch die Verordnung (EU) 2022/2554 über die digitale operationelle Resilienz im Finanzsektor (engl. Digital Operational Resilience Act, DORA) konkretisiert. CASPs fallen gemäß Art. 2 Abs. 1 DORA seit dem 17.1.2025 in den Anwendungsbereich der Verordnung.

Cyberbedrohungen sind insbesondere für auf kryptografischen Verfahren basierende Technologien wie Blockchain-Systeme relevant, deren Verständnis ein hohes Maß an Krypto-Literacy voraussetzt. Ein wirksamer Governance-Rahmen für Cyber-Risikomanagement erfordert daher auch angemessene Schulungs- und Sensibilisierungsmaßnahmen für Mitarbeiter im Bereich der Informations- und Kommunikationstechnologie. Krypto-Literacy dient hierbei nicht nur der Erfüllung regulatorischer Anforderungen, sondern reduziert zugleich die Anfälligkeit von CASPs, selbst Opfer von Betrugsformen wie Cyberbetrug zu werden.21​

6 Governance- und Kompetenzimplikationen

Die regulatorische Konkretisierung von Wissen, Kompetenz und kontinuierlicher beruflicher Weiterbildung unter MiCAR und den ESMA-Leitlinien verdeutlicht, dass Krypto-Literacy zunehmend über eine individuelle Qualifikationsfrage hinausgeht. Kenntnisse über Kryptowerte, DLT-basierte Geschäftsmodelle und kryptobezogene Risiken entwickeln sich vielmehr zu einem institutionellen Governance-Faktor, der die Qualität von Risiko- und Kontrollstrukturen sowie die regulatorische Belastbarkeit von CASPs unmittelbar beeinflusst.

Der Überblick über die bestehenden und geplanten regulatorischen Anforderungen zeigt, dass Kryptokenntnisse längst kein fakultatives Zusatzwissen mehr darstellen, sondern zunehmend zu einem zentralen aufsichtsrechtlichen Bezugspunkt (engl. Supervisory Reference Point) werden. MiCAR, die ESMA-Leitlinien sowie nationale Aufsichtspraktiken verdeutlichen, dass Wissen, Kompetenz und kontinuierliche berufliche Weiterbildung zunehmend als prüfbare Aufsichtskriterien behandelt werden und im Rahmen aufsichtlicher Prüfungen ähnlich systematisch bewertet werden können wie Kapital-, Governance- oder Risikomanagementanforderungen.

Zugleich entwickelt sich Krypto-Literacy zu einer strategischen Schlüsselkompetenz und damit zu einem institutsspezifischen Wissenskapital (engl. Knowledge as an Asset), das die Qualität von Geschäftsmodellen, die Widerstandsfähigkeit gegenüber Markt- und Betrugsereignissen sowie die Glaubwürdigkeit gegenüber Aufsicht, Investoren und Kunden unmittelbar beeinflusst. Für CASPs und Banken bedeutet dies, dass Krypto-Literacy nicht ausschließlich als individuelles Qualifikationsmerkmal einzelner Mitarbeiter verstanden werden kann, sondern zunehmend Bestandteil des Governance-, Risiko- und Personalrahmens wird. Dies umfasst insbesondere klar definierte Stellenprofile, strukturierte Onboarding-Prozesse, dokumentierte CPD-Programme sowie regelmäßige Wissens- und Kompetenzbewertungen.

Aufgrund der hohen Dynamik des Kryptomarktes, insbesondere im Hinblick auf regulatorische Entwicklungen, Marktveränderungen und technologische Innovationen, kann Krypto-Literacy zudem nicht statisch verstanden werden. Berufliche Qualifikationen und Wissensstände müssen fortlaufend überprüft, aktualisiert und weiterentwickelt werden.

Für die kommenden Jahre ist zu erwarten, dass Aufsichtsbehörden Krypto-Literacy zunehmend mit weiteren regulatorischen Pfeilern des europäischen Kryptorechts verzahnen werden, insbesondere mit Marktmissbrauchsüberwachung, Governance-Anforderungen, Geldwäscheprävention und operationeller Resilienz. Hierdurch verschiebt sich der Fokus von punktuellen Schulungsmaßnahmen hin zu einem integrierten Kompetenzmanagement, das CPD-Strukturen, praktische Erfahrungen, interne Wissensprüfungen und perspektivisch auch KI-gestützte Unterstützungssysteme umfasst.

Vor diesem Hintergrund eröffnet sich für Forschung und Praxis die Möglichkeit, Krypto-Literacy als eigenständiges Gestaltungsfeld weiterzuentwickeln, von der theoretischen Fundierung über empirische Untersuchungen zur Wirksamkeit unterschiedlicher Trainingsansätze bis hin zur Entwicklung regulatorischer und organisatorischer Best-Practice-Modelle. Gelingt es, diesen Kompetenzaufbau nachhaltig zu institutionalisieren, kann die Kombination aus Krypto-Literacy, MiCAR-Regime und ESMA-Leitlinien dazu beitragen, Informationsasymmetrien im Kryptomarkt langfristig zu reduzieren und die Potenziale der Tokenisierung nachhaltiger und regulatorisch belastbarer zu nutzen. Investitionen in Krypto-Literacy stellen damit nicht lediglich eine Reaktion auf regulatorische Mindestanforderungen dar, sondern zugleich einen strategischen Beitrag zur Zukunftsfähigkeit der europäischen Kryptomarkt- und Aufsichtsarchitektur.

Über den Autor

Dr. Fidelio Tata ist Professor für Finance an der International School of Management sowie von der Industrie- und Handelskammer zu Berlin öffentlich bestellter und vereidigter Sachverständiger für Wertpapiere und Derivate.